
9800元保费换550万保额,科技保险开始共保
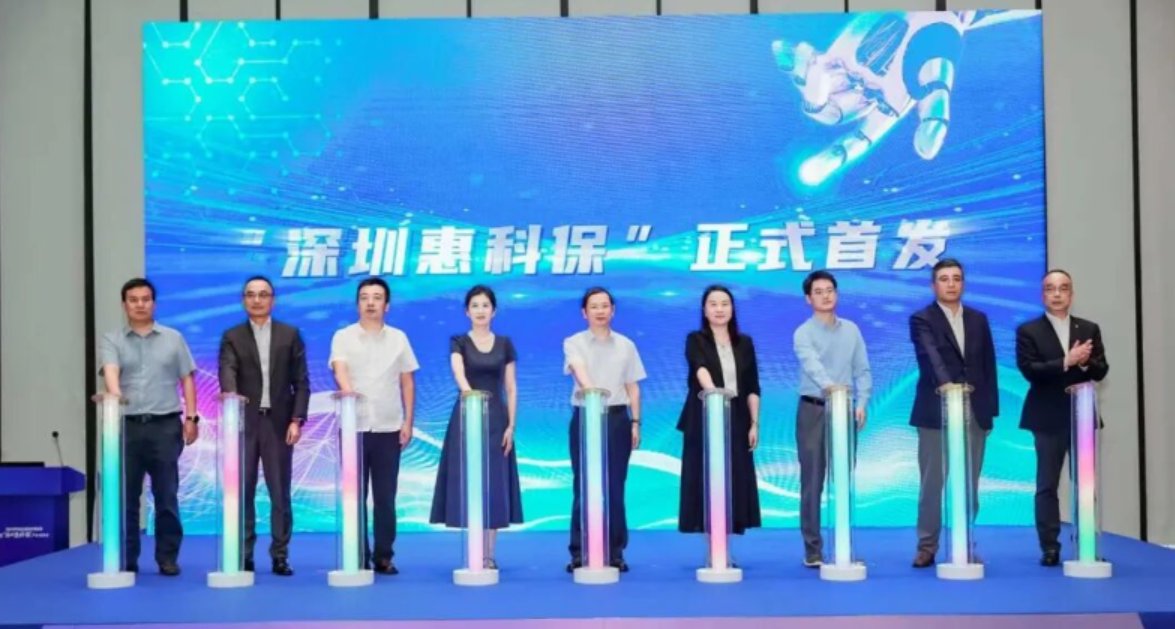
9800元的保费起售,对应最高550万元的保额。这是深圳“惠科保”给出的定价,今年8月在全国首创,由深圳金融监管局牵头,市地方金融管理局、科创局、工信局、前海管理局共同指导。
一款普惠型科技保险能做到这个价格,靠的是共保体把风险摊开。官方把这款产品定位为“普惠型综合科技保险”。人保财险、平安财险、太保财险、国任财险等机构共同承保,政府多部门与监管机构联合引导,配套保费补贴。
深圳为什么先做科技保险
深圳的保险密度与科技企业密度都高。2026年上半年,全市原保险保费收入1277.5亿元、同比增长5.31%,增速在一线城市里居首;科技保险保费收入26.6亿元,业务规模位列全国大中城市第一。 惠科保之前,深圳已经有惠民保和惠家保。惠民保由中国人寿、人保健康等5家共保,惠家保由人保财险、平安财险等11家共保,加上惠科保,形成“三惠”产品矩阵。共同机制是一样的:政府精准引导、多家机构组建共保体分散单一机构风险、低保费强保障。
科技保险的难点集中在定价环节,缺的是损失数据。研发中断、关键设备损坏、知识产权被侵权,这些风险的损失分布没有足够历史数据支撑,单家保险公司不敢单独承保,也不敢给低费率。共保体把样本合起来,才有可能把费率压下来。
围绕新产业做产品
深圳保险业正在围绕人工智能、商业航天、人形机器人、低空经济等战略性新兴产业组建行业共保体,发展首台(套)装备保险、知识产权保险、研发中断保险。这些险种此前多为个案定制,现在开始走向标准化。 对科创企业来说,保费是一笔真实支出。9800元的门槛意味着早期团队也能买得起,550万元的保额覆盖一次设备损毁或一次研发中断的直接损失。
对共保体来说,考验落在理赔端的责任认定上。新兴风险的责任界定往往模糊,比如研发中断是由技术路线失败还是管理失误导致,认定标准不清,理赔就容易拖成纠纷。
共保体的另一面是责任分配。多家机构按份额承保,理赔时的查勘、定损、拒赔口径必须统一,否则同一张保单在不同公司手里会给出不同结论。深圳此前惠民保、惠家保的运营经验,主要价值就在这里:把共保体内的作业流程先跑顺,再叠加新的风险类型。科技保险的标的更复杂,一次研发中断的损失可能牵涉设备、数据、人力三类投入,定损标准需要逐项拆开写清楚。
——
本文资料来源:证券时报《深圳“惠科保”落地:保费9800元起、保额可达550万元》(2026-09-15);深圳金融监管局、深圳市地方金融管理局公开信息。
本文基于公开信息整理,仅供行业研究参考,不构成投资建议。