
小鹏单季营收创新高 Q4指引直接给了17万辆
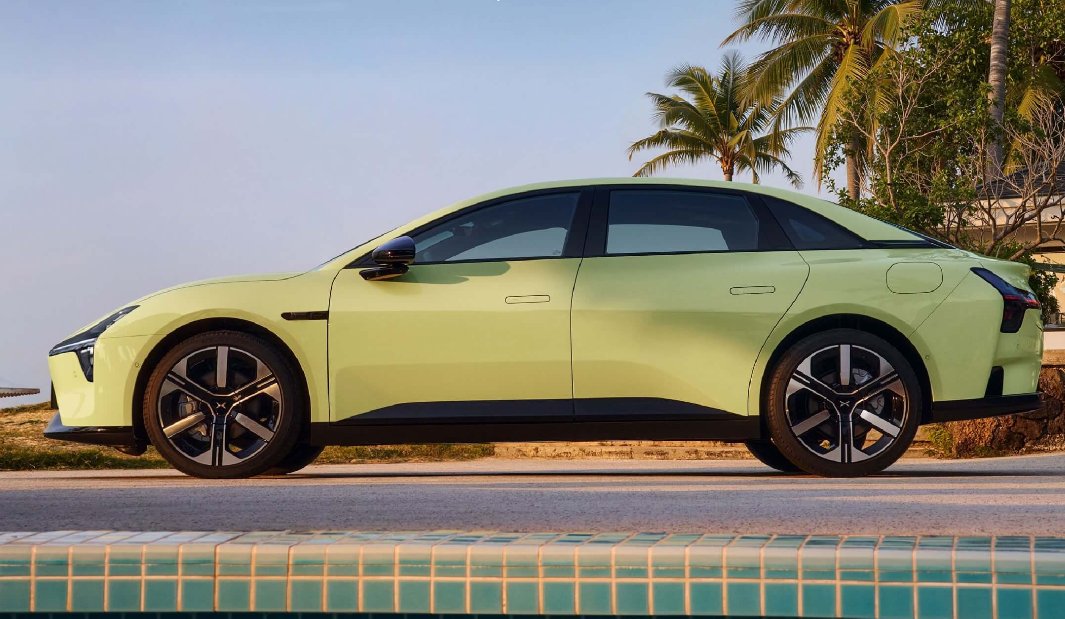
财报里最扎眼的一行不是营收,是四季度指引。11 月 16 日,小鹏集团在港交所披露三季报:第三季度总收入 242.8 亿元,同比增长 19.1%,环比增长 23%,创下单季度历史新高;其中汽车销售收入 216.3 亿元,同比增长 19.8%。指引部分,公司预计第四季度汽车交付量介于 16.9 万至 17.4 万辆,同比增幅约 45% 至 50%,对应总收入 304 亿至 318 亿元,同比增长约 37% 至 43%。财联社的点评把这份指引概括为“营收稳步抬升,四季度给出乐观指引”。本站按指引下限折算,去年四季度小鹏的交付基点约 11.6 万辆,指引相当于要求单季再多卖五万多辆,增量几乎全部要靠新车型与产能爬坡填上。
亏损数据要放在同比与环比两个时间轴上对照阅读,两根曲线指向并不一致。第三季度净亏损 8.7 亿元,同比看扩大了 127.9%,环比看却收窄了 35.1%;毛利率 18.9%,同比下降 1.2 个百分点,环比下降 1.8 个百分点。汽车毛利率单独拆出来是另一番景象:13.1%,与上年同期持平,比二季度提升 1.0 个百分点。整车卖车的利润率在修复,摊薄它的是集团层面其他业务的投入节奏。
现金储备的增量同样支撑着这份偏激进的交付指引,单季净增接近五十亿元。截至 9 月 30 日,公司在手现金 454.1 亿元,比 6 月末的 404.8 亿元增加 49.3 亿元。按四季度中值 17 万辆的交付指引算,四季度月均交付需要站上 5.6 万辆,而三季度的实际交付节奏尚未达到这一水平,指引隐含的是 MONA 系列产能爬坡和新车放量的叠加,节奏上不留太多缓冲。
渠道端的订单结构也在给指引做注脚,在手订单的厚度决定了爬坡的斜率。第三方周度监测显示,第 46 周(11 月 9 日至 15 日)小鹏新增订单 8350 台,其中 MONA 系列积压订单占比超过 60%,意味着主销车型的在手订单足以支撑四季度的交付爬坡。同一周的行业大盘里,比亚迪以 71900 台订单居首,鸿蒙智行因问界新 M8 上市 72 小时大定破 1.1 万台,单周订单环比暴增 139% 跃升至第四。把三季报和周度订单放在一起读,小鹏的报表逻辑已经从讲故事转向走量:营收创新高靠的是 19% 的交付增长,毛利率修复靠的是单车结构改善,四季度能不能兑现 17 万辆,就看 MONA 的产能爬坡速度和价格战的烈度,两条变量任何一个失手都会让指引落空。
——
本文资料来源:小鹏集团港交所公告(2026-11-16);财联社汽车早报(2026-11-17);同花顺财经汽车早餐(2026-11-17);CNMO 第 46 周新能源周订单监测(2026-11-17)。