
20个车路云试点城市在跑,路侧设备比车更缺
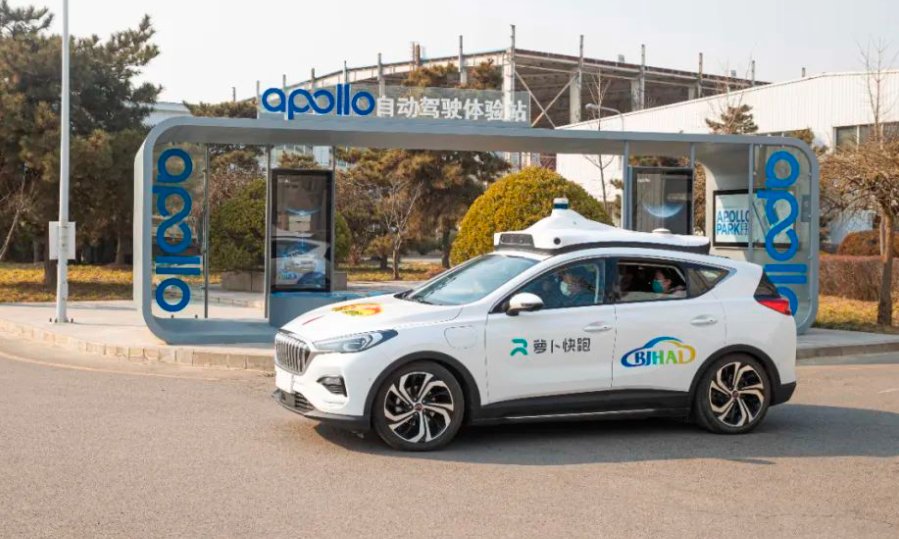
37 家车企、1100 余台自动驾驶测试车辆,接入了北京车路云一体化云控平台。按这两个数字折算,平均每家车企接入约 30 台车,这个规模放在全国 20 个车路云试点城市里,已经是最靠前的一份样本。
车路云讲了很多年,今年第一次有了可以横向比较的城市级数据。把试点名单与落地进度摊开看,能看清这条产业链真正的短板在哪一段。
20 城试点,跑在前面的只有三地
截至 2026 年,全国正加快推进 20 个车路云一体化试点城市建设,已建成 17 个国家级测试示范区,累计开放测试示范道路超过 3.5 万公里,发放测试示范牌照超过 1 万张。
三地的进度最具体,北京搭建了城市级试验平台,云控平台接入 37 家车企与 1100 余台测试车辆,靠车辆与路侧众源更新,把地图更新从按月压到天级乃至准实时。江苏五峰山长江大桥南北公路接线工程建成国内首条未来高速,车路协同系统与车载终端实时交换道路信息,配车道级雾天行车诱导,能探测后车距离并用红灯提示。上海奉贤把技术嵌入网约车、公交与智慧停车,整体出行效率提升 7% 以上。
三地的共同点是都从“看得见的场景”入手:北京做城市路网,江苏做高速,上海做出行服务。区别在于付费方,北京靠示范区专项,江苏靠高速公路建设改造预算,上海靠公交与停车运营企业。
十堰的7.8亿元,花在了生产物流上
湖北十堰 11 月拿到首张智能网联汽车测试牌照,项目总投资近 7.8 亿元,先在封闭园区跑生产物流,缓解厂区车辆排队拥堵与卸货效率偏低的问题,再把场景往城市出行与文旅延伸。
这个顺序值得记下来,多数城市的车路云项目先做公开道路的载人示范,投入大、乘客少、收入几乎为零;十堰先做厂区物流,付钱的是汽车产业链上的企业,账算得回来,再往外扩。
监管上,十堰设了三层:政府安监平台接入、专项场景测试管理办法、产品端功能冗余。这套结构说明了一个现实,车路云的安全责任目前落在地方,谁发牌照谁兜底。
路侧设备的账,比车端更难算
车路协同的投入分两块,车端与路端。车端大部分是传感器、域控制器与执行器,即使没有车路协同也要装,真正与 V2X 强相关的只有通信模组,增量有限。
路端不一样,5G 基站、路侧单元 RSU、智慧灯杆、边缘计算节点,这些设备是为车路通信专门采买的。按麦肯锡的折算口径,路端设施约 3000 亿元,从 2025 年到 2030 年逐年释放,年均约 500 亿元,覆盖主要高速公路与城市路口改造。
年均 500 亿元的盘子,要分给全国 20 个试点城市与 3.5 万公里测试道路,落到单个路口的预算并不宽裕。一套完整的路口智能化改造,含 RSU、摄像头、雷达、边缘计算单元与杆件,报价通常在 50 万元至 150 万元之间,500 亿元对应约 3 万至 10 万个路口。
全国城市道路交叉口数量以十万计,这个覆盖率意味着车路云在相当长时间里只能是“重点路口有、普通路口没有”。体验上的结果就是功能时有时无,这也是消费者感知不强的核心原因。
| 指标 | 数值 | 口径 |
|---|---|---|
| 车路云试点城市 | 20 个 | 国家级试点 |
| 国家级测试示范区 | 17 个 | 已建成 |
| 开放测试道路 | 3.5 万公里 | 累计 |
| 测试示范牌照 | 1 万张以上 | 累计 |
| 北京云控接入 | 37 家车企、1100 余台车 | 城市级平台 |
买车的人该怎么看这套系统
L2 级辅助驾驶渗透率已达 70.5%,领航辅助 NOA 渗透率 34.2%。这两个数字说明多数新车具备基础感知能力,车路协同的用户基础已经具备。
现实的判断是,车路协同目前属于“路等车”。在 20 个试点城市的核心路段,它能提供信号灯倒计时、行人横穿预警、前方排队长度这类信息;出了试点范围,功能失效。对准备买车的人,这部分能力不该计入溢价,把它当成免费附赠的体验更合适。
——
本文资料来源: 央视对北京车路云一体化云控平台的报道、工业和信息化部车路云一体化试点城市名单、十堰市智能网联汽车测试牌照发放公告、麦肯锡路端设施投资测算、中国汽车工业协会辅助驾驶渗透率统计
本文基于公开信息整理,仅供行业研究参考,不构成投资建议。