
钱往硬件走:11月上半月AI融资45笔,芯片占8笔
45 笔融资里,有 17 笔落在芯片、算力基础设施、数据基础设施和端侧硬件上,占全部案例的 37.8%。纯软件与模型类项目没有占到多数,这是 11 月 1 日至 15 日人工智能赛道一级市场最值得记住的结构变化。
我们把公开披露的融资事件按轮次、地域、赛道重新归了一遍,来源是各家机构的官宣口径与公开报道,金额以披露值为准,未披露的单独标注。做这张表的目的,是看清钱到底流向了产业链的哪一段。
轮次结构偏早,种子与A轮占八成
45 笔中,种子与天使系列 18 笔,A 轮系列 18 笔,合计 36 笔,占 80.0%。B 轮系列 4 笔,C 轮及以上 1 笔,另有 4 笔属于出资设立、股权转让与战略融资,性质与标准轮次不同。
早期项目扎堆,说明这一轮 AI 投资的定价还没走到业绩验证阶段。种子轮里最扎眼的一笔是物原科技,1.05 亿美元,做物理世界模型,出资方包括凯辉基金、红杉中国、蚂蚁集团、美团战略投资部、蔚来资本等。A 轮里最大的是可灵 AI,29.05 亿美元,股东名单里有腾讯投资、阿里云、百度、国家人工智能产业投资基金。
金额的分位差比笔数更说明问题。45 笔里有 6 笔披露金额超过 1 亿美元,仅这 6 笔就占了披露总额的大部分;剩下三十多笔多在数千万到数亿元人民币之间。
北京拿走四成,长三角合起来与北京持平
地域分布集中在北京、上海、广东三地,合计 34 笔占 75.6%。其中北京 18 笔,占 40.0%;上海 9 笔,占 20.0%;广东 7 笔,占 15.6%。三地合计 34 笔,占 75.6%。江苏 5 笔,浙江 3 笔,安徽、四川、甘肃各 1 笔。
城市口径下,北京 18 笔、上海 9 笔、深圳 6 笔、无锡 3 笔、南京 2 笔、杭州 2 笔。长三角四省市(上海、江苏、浙江、安徽)合计 18 笔,正好与北京持平,这个对比比单看北京的数字更有信息量。
八笔芯片,八种切法
AI 芯片共 8 笔,是全月最拥挤也最分化的赛道。北京 5 笔,江苏、上海、广东各 1 笔。八家公司的技术路线几乎没有重复:通用 AGI 推理、具身端侧、星载在轨、视频转码、存算一体、稀疏计算、光计算、AI 辅助芯片设计。
具身端侧这一支是八笔中最受关注的一支,曦选创智 2026 年 5 月由优必选、沐曦、锋龙股份共同出资成立,首颗芯片定位是面向机器人的“大小脑一体”SoC,天使轮 5 亿元,投后估值 40 亿元,由纪源资本、经纬创投联合领投。公司计划 2027 年向产业伙伴提供开发验证平台,2028 年推出首款 SoC。品牌营销专家陈彦颐对每日经济新闻分析这笔交易的动因时说:“双方要的东西用供应的形式拿不到。”
存算一体方向的后摩智能拿到数十亿元 B 轮,量产芯片 M50 上市不到一年获得 150 多个产品定点,联想开天 P7 等终端已经搭载。视频转码方向的凌川科技 B 轮 10 亿元,前身是快手异构计算与芯片事业部,SL200 累计销售近 10 万颗,覆盖快手 99.7% 的直播转码业务。
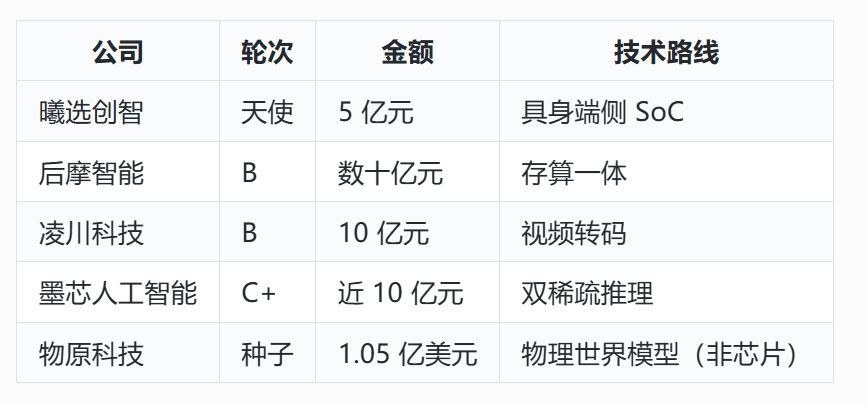
上图表格里的物原科技不属于芯片,放在一起是为了对照:一个做世界模型的种子轮项目,拿到的钱比多数芯片公司整个 B 轮还多。一级市场对“机器人需要什么”这件事的定价,已经从硬件本体转移到模型与数据层。
上市与前缀:退出通道在打开
融资表之外的退出端同期出现三件事,指向同一条通道。上交所上市审核委员会定于 11 月 16 日召开 2026 年第 58 次审议会议,审议江苏神州半导体科技股份有限公司首发事项,公司拟发行不超过 2200 万股、募资 21.83 亿元,客户覆盖中微公司、拓荆科技、北方华创等设备厂。星宸科技计划在香港上市,融资 3 亿美元。海康威视在投资者互动平台表示,海康机器人已完成股份制改制及上市辅导备案。
三条信息放在一起看,这一轮 AI 硬件的资本循环正在成形:一级市场给早期项目供弹药,科创板与港股承接成长期公司,整机与设备厂的订单再回头验证技术路线。缺的一环是盈利,八家芯片公司里,公开披露过规模化营收的只有凌川科技和后摩智能两家。
对普通读者,这张表的用处不在于记公司名,而在于判断招聘与采购的方向:钱最密的两个位置是芯片与具身智能数据,对应的岗位是数字后端、封装、数据采集与标注,而不是应用层产品经理。
——
本文资料来源: 公开融资事件汇总与机构官宣、每日经济新闻《优必选与沐曦合资芯片公司获5亿元融资》、观点网《曦选创智完成5亿元天使轮融资》、上海证券交易所上市审核委员会公告、海康威视投资者关系活动记录、36氪全球化周报
本文基于公开信息整理,仅供行业研究参考,不构成投资建议。